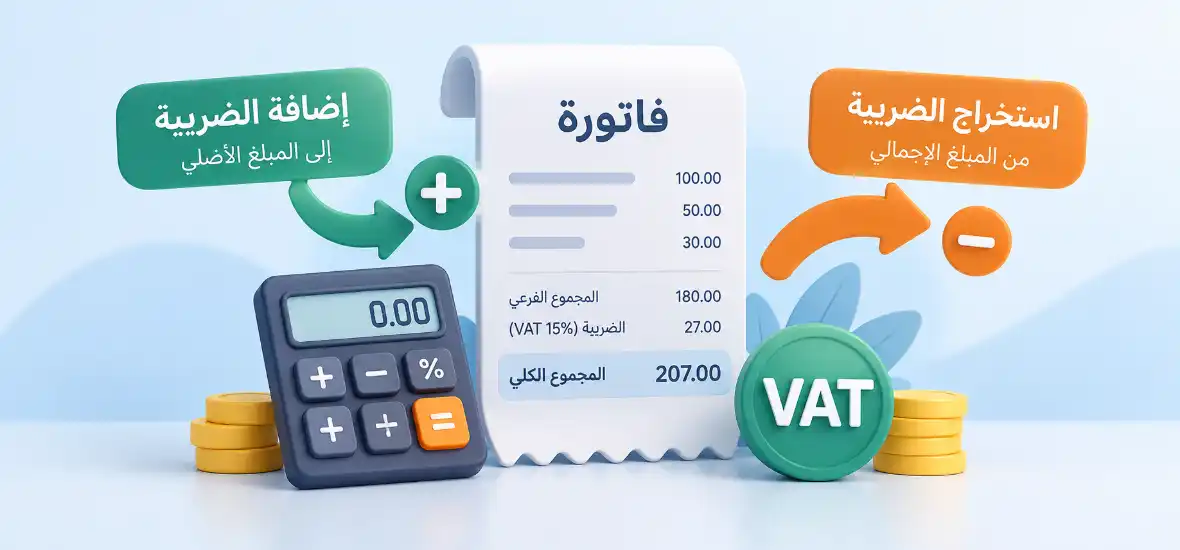
قبل إدخال مبلغ في حاسبة ضريبة القيمة المضافة، اسأل سؤالًا واحدًا: هل يشمل هذا الرقم الضريبة أصلًا؟ الإجابة تحدد العملية المناسبة. إضافة الضريبة تبدأ من السعر الأساسي، بينما استخراجها يبدأ من الإجمالي. اختيار العملية الخاطئة يعطي رقمًا محسوبًا بطريقة صحيحة لمسألة مختلفة، لذلك لا يكفي التأكد من النسبة وحدها.
عندما يكون السعر قبل الضريبة
افترض مبلغًا أساسيًا قدره 1000 ونسبة تعليمية 15%. الضريبة تساوي 1000 × 15 ÷ 100 = 150، والإجمالي 1150. اختر إضافة الضريبة وأدخل المبلغ والنسبة. تعرض الأداة الإجمالي وقيمة الضريبة والمبلغ الأساسي منفصلة، حتى تستطيع نقل البند المطلوب إلى حسابك دون جمع الإجمالي والضريبة مرة ثانية.
عندما يكون السعر شاملًا
إذا كان المبلغ الذي أمامك 1150 شاملًا للنسبة نفسها، فالمطلوب هو 1150 ÷ 1.15 = 1000 قبل الضريبة. الفرق بينهما 150. استخدم استخراج الضريبة، لا خصمًا عاديًا بنسبة 15%. القسمة تستعيد الأساس الذي احتُسبت النسبة منه؛ أما الطرح النسبي من الإجمالي فيستخدم أساسًا أكبر.
لماذا يفشل طرح النسبة مباشرة؟
حساب 15% من 1150 يعطي 172.50. طرح هذا الرقم يترك 977.50، وهو لا يطابق السعر الأساسي 1000. نسبة الضريبة في هذا المثال هي 15% من الأساسي، وليست 15% من السعر الشامل. تفسر هذه النقطة غالبية الفروق عند مقارنة حاسبة الضريبة بحاسبة الخصم، رغم تشابه الخانات ظاهريًا.
تحقق من النتيجة بعملية عكسية
بعد استخراج الأساسي 1000، أعد إضافته في وضع الإضافة بالنسبة نفسها؛ ينبغي أن تعود إلى 1150. جرّب أيضًا معدل صفر: يبقى المبلغ كما هو وتصبح الضريبة صفرًا. هذه مراجعة حسابية للمدخلات، ولا تثبت أن المعاملة خاضعة للضريبة أو أن المعدل الذي اخترته صحيح لها.
متى تفيدك الحاسبة؟
تفيد عند قراءة عرض سعر أو فصل قيمة الضريبة في مثال أو مراجعة مجموع مبالغ معلومة. تأكد من وصف السعر في الفاتورة ومن النسبة المطبقة لدى الجهة المختصة. نسبة 15% هنا افتراضية لشرح الرياضيات، وليست تحديدًا لنسبة بلد أو سلعة. كما أن أحكام الإعفاء والاسترداد وتاريخ الاستحقاق لا تدخل في هذه العملية الحسابية.
جرّب الحساب بنفسك
حاسبة ضريبة القيمة المضافة VAT
مصادر ومراجع
آخر تحديث: 9/10/2026
 طبّق ما قرأتهحاسبة ضريبة القيمة المضافة VATافتح الحاسبة