إذا تغيرت نتيجة الزكاة بعد تعديل العيار أو خيار الديون، فليس السبب دائمًا خطأ في الآلة. قد تكون كمية المعدن الخالص اختلفت، أو تغير الوعاء وفق اختيار فقهي. ابدأ بتفريق المعلومات المادية عن الحكم الذي تعمل به، ثم راجع كل بند في حاسبة الزكاة.
العيار يصف نسبة الذهب، وليس عدد الغرامات
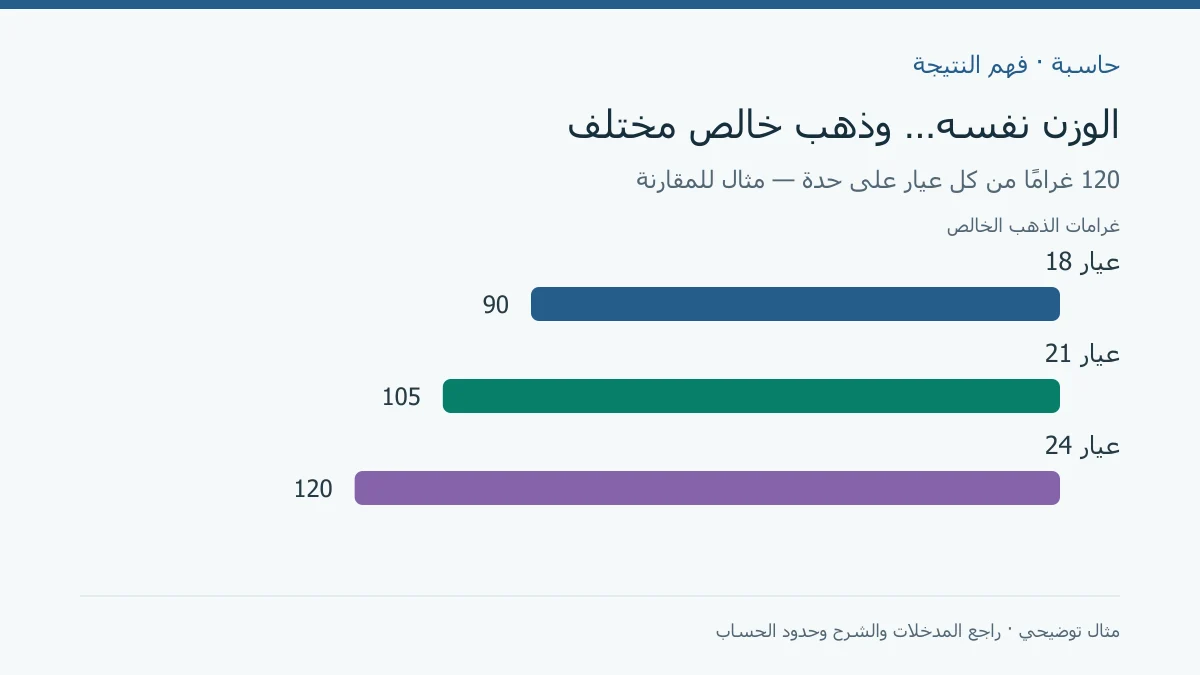
وزن القطعة وحده لا يكفي عند وجود عيارات مختلفة. معادلة التحويل في الحاسبة هي الوزن × العيار ÷ 24. على سبيل المثال، 120 غرامًا من عيار 18 تعطي 90 غرامًا خالصًا، ومن عيار 21 تعطي 105، ومن عيار 24 تعطي 120. هذه مقارنات مستقلة للوزن نفسه وليست ثلاثة أرصدة تجمعها.
أدخل وزن كل عيار في خانته، بعد استبعاد الأحجار والأجزاء غير الذهبية. إذا كان لديك وزن مقاس شامل الأحجار، فاحصل على وزن المعدن من جهة موثوقة؛ تخمين وزن الأحجار يمكن أن يغيّر بلوغ النصاب نفسه.
من الذهب الخالص إلى قيمة الزكاة
في مثال 120 غرامًا من عيار 21، يكون الخالص 105 غرامات. وبسعر تعليمي 80 لكل غرام خالص تصبح القيمة 8400. إذا اكتمل الحول والشروط، فالزكاة 8400 ÷ 40 = 210. ويمكن فهم النسبة وزنيًا: 105 ÷ 40 = 2.625 غرام من الذهب الخالص.
لا تستخدم سعر عيار 21 ثم تخفض الوزن إلى خالصه مرة ثانية؛ بذلك تعيد الخصم مرتين. خانات السعر هنا تطلب عيار 24 كي تبقى جميع الأوزان على أساس موحد. كذلك لا تخلط ثمن شراء قديمًا بسعر يوم الزكاة دون مراجعة المطلوب في التقويم.
افصل الذهب المدخر عن حلي الزينة
خانة الذهب المدخر مخصصة لما تحتفظ به للادخار أو للبيع، وخانة حلي الزينة لما أُعد للاستعمال المباح المعتاد. لا تكرر القطعة في الخانتين. وإذا تعددت أغراض الاقتناء فلا تحسم تصنيفها بتغيير اسم الخانة؛ اذكر الحالة للمفتي.
مسألة زكاة الحلي المباح مختلف فيها. تجد في المراجع قولًا بعدم الوجوب بشروطه، وقولًا بوجوب الزكاة عند بلوغ النصاب والحول. لهذا تعرض الحاسبة خيار احتساب الحلي أو استبعاده مع وصف واضح. الاستبعاد لا يمتد إلى السبائك والمدخرات، وليس إذنًا عامًا بإسقاط زكاة كل ما يسمى ذهبًا.
خصم الديون قد يغير بلوغ النصاب
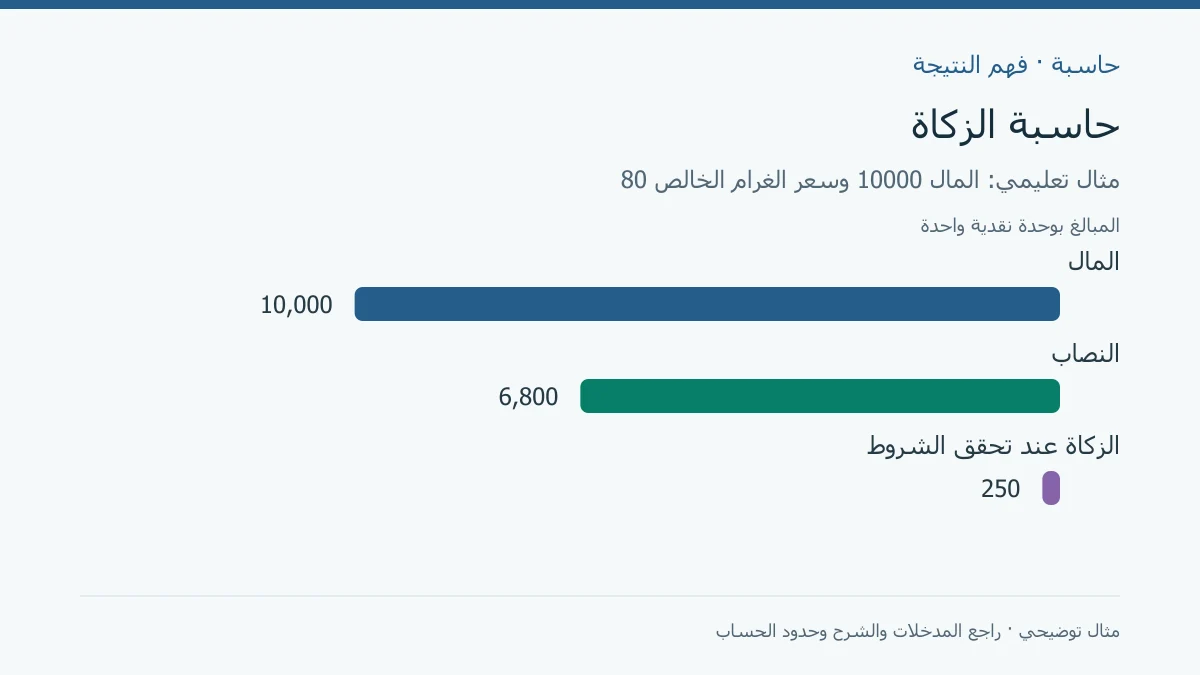
لنفترض رصيدًا نقديًا 10000، ونصابًا نقديًا 6800 وفق سعر المثال السابق. دون خصم دين يكون حساب الزكاة 250 عند اكتمال الحول. إذا أجازت مرجعيتك خصم دين مؤهل قدره 4000 يصبح الوعاء 6000، أي أقل من النصاب المختار. هذه نتيجة لطريقة الخصم، وليست نتيجة حسابية يمكن فصلها عن الحكم المعتمد.
لا تفترض أن كل القروض تخصم بكامل قيمتها المتبقية لسنوات. نموذج صندوق الزكاة يميز ما يستحق في الفترة المعنية، بينما تبين فتوى دائرة الإفتاء قول عدم منع الدين للزكاة. راجع نوع الدين ومواعيد الاستحقاق وما يقابله قبل ملء الخانة، ولا تجمع حساب الطريقتين.
الأسهم والديون التي لك تحتاج وصفًا إضافيًا
الأموال المستحقة لك ليست هي الديون التي عليك. استحقاقك على عميل أو مقترض يمكن أن يدخل في خانة الديون المرجوة بحسب تفاصيله. أما التعثر أو عدم القدرة على التحصيل أو حساب زكاة سنوات مضت، فليست أمورًا تستنتجها الآلة من قيمة الدين وحدها.
كذلك يميز قرار مجمع الفقه الإسلامي الدولي بين أحوال ملكية الأسهم وما تدفعه الشركة وما يخص الموجودات الزكوية. في الحاسبة أدخل الوعاء المؤهل بعد تحديده، لا كامل القيمة السوقية لكل استثمار تلقائيًا. إذا لم تعرف هذا الوعاء فاختر حالة المراجعة كي يبقى المبلغ تقديرًا مشروطًا.
مراجعة سريعة قبل اعتماد الرقم
طابق الوزن والعيار مع مستندك، وسعر الغرام مع نقاوته والعملة المختارة. تأكد من عدم تكرار حلي أو رصيد، ثم اقرأ تفاصيل الخصم وشرط الحول. إذا اختلفت النتيجة بين حسابين، قارن هذه المدخلات واحدة واحدة قبل اتهام المعادلة.
المبلغ المعروض يُقرب للأعلى إلى 0.01 كي لا ينقص بسبب اختصار العرض. قد ترى مثلًا 23.13 بدل 23.125؛ الفارق ناشئ عن التقريب المعلن. احتفظ بالملخص لتراجع الافتراضات، واستعن بجهة شرعية موثوقة عندما تتجاوز حالتك حدود النموذج.
جرّب الحساب بنفسك
مصادر ومراجع
هيئة الزكاة والضريبة والجمارك — دليل خدمة زكاتي وتقدير نصاب الذهب والفضة
دائرة الإفتاء الأردنية — الدين لا يمنع وجوب الزكاة
صندوق الزكاة الأردني — نموذج حساب الأموال والديون المستحقة
دائرة الإفتاء الأردنية — الحلي المباح والقول بعدم وجوب زكاته
آخر تحديث: 12/10/2026
 طبّق ما قرأتهحاسبة الزكاةافتح الحاسبة