عند تجربة حاسبة التمويل العقاري، قد تلفت انتباهك نتيجة القسط أولًا. لكن نقطة البداية هي المبلغ الذي ستقترضه بعد دفع جزء من ثمن العقار. تساعد مقارنة عدة دفعات مقدمة، مع تثبيت بقية المدخلات، على فهم العلاقة الحسابية بين المبلغ المموّل والقسط. هذه مقارنة افتراضية لفهم الأداة، وليست اختيارًا لمبلغ مناسب لميزانيتك أو عرضًا من جهة تمويل.
ثبّت ثمن العقار والمعدل والمدة
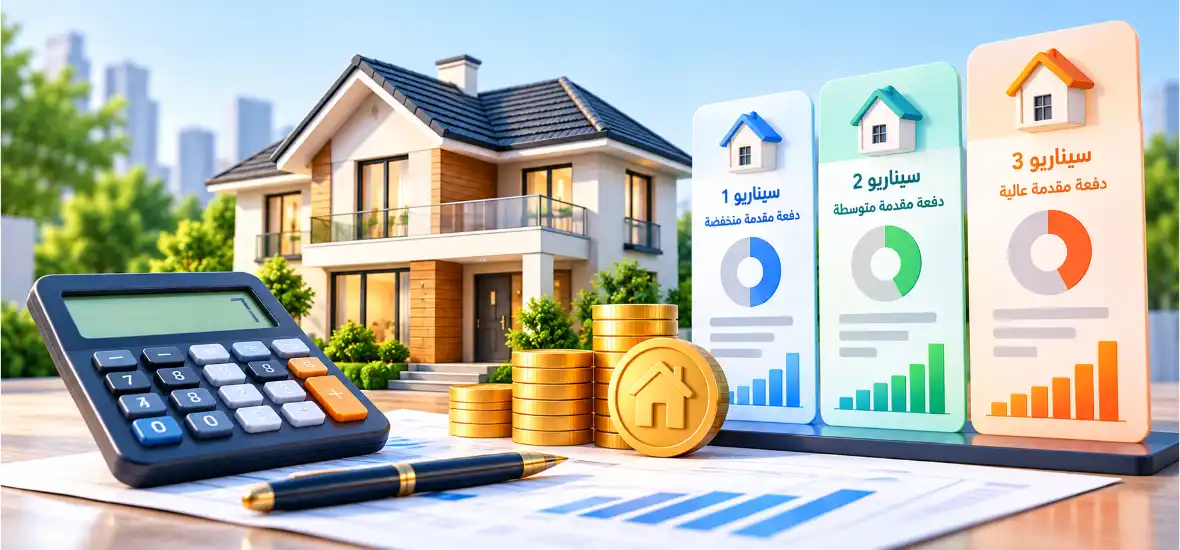
لنستخدم عقارًا ثمنه 200000 وحدة نقدية، ومعدل فائدة سنويًا ثابتًا قدره 5%، ومدة 20 عامًا، أي 240 قسطًا شهريًا. الأرقام افتراضية، ونستخدم العملة نفسها في كل الحقول. إذا كانت الدفعة المقدمة 20000، فإن أصل التمويل يساوي 180000. ومع دفعة 40000 يصبح 160000، ومع دفعة 60000 يصبح 140000. لا تدخل نسبة 20 في حقل الدفعة عندما تقصد 20%؛ الحقل يطلب مبلغًا، و20% من الثمن في هذا المثال تساوي 40000.
اقرأ الرسم بوصفه مقارنة للقسط فقط
تنتج السيناريوهات الثلاثة أقساط أصل وفائدة تقارب 1187.92، و1055.93، و923.94 على الترتيب. هذه هي القيم التي يقارنها الرسم. زيادة الدفعة المقدمة 20000 تخفض القسط نحو 131.99 شهريًا في هذا المثال، لأن المعادلة تتناسب مع أصل التمويل عندما يبقى المعدل والعدد ثابتين. لا تنقل فرق القسط نفسه إلى قرض ذي معدل أو مدة مختلفين؛ أعد الحساب بالمدخلات الجديدة.
اجمع المبالغ التي تعنيها المقارنة فعلًا
في السيناريو الأوسط، تعرض الحاسبة إجمالي أقساط تمويل يقارب 253423.00، وإجمالي فائدة يقارب 93423.00. إجمالي الأقساط يتضمن سداد أصل التمويل 160000، لكنه لا يتضمن الدفعة المقدمة 40000. لذلك يكون مجموع الدفعة المقدمة والأقساط نحو 293423.00 قبل أي مصاريف إضافية. لا تضف ثمن العقار كاملًا إلى إجمالي الأقساط، وإلا احتسبت الجزء المموّل من الثمن مرتين. ولا تضف الفائدة مرة أخرى إلى رقم الأقساط الذي يشملها بالفعل.
افصل أثر الدفعة عن اختلاف شروط العرض
تثبيت المعدل والمدة يجعل المقارنة مفهومة، لكنه افتراض للتجربة. عند مقارنة عرضين حقيقيين قد تختلف الرسوم والمعدل وشروط السداد أيضًا. أدخل كل عرض ببياناته، وراجع ما يشمله وما يُدفع خارجه. لا تحوّل رسمًا يبين انخفاض القسط إلى استنتاج أن الدفعة الأكبر هي الأفضل لكل شخص؛ الأداة لا تعرف المبالغ التي تحتاج إلى إبقائها متاحة لديك.
راجع كذلك أساس المعدل المذكور في العرض: الحاسبة تقسم معدلًا سنويًا ثابتًا على 12 وتطبق الفائدة على الرصيد المتبقي، ولا تحسب معدل APR الشامل للتكاليف. الأرقام المعروضة مقربة؛ ضرب القسط المقرب يدويًا في 240 قد يعطي فرقًا صغيرًا عن الإجمالي المحسوب بدقة أعلى. عند حفظ المقارنة دوّن ثمن العقار والدفعة والمعدل والمدة مع الناتج، حتى تبقى المقارنة قابلة للمراجعة.
جرّب الحساب بنفسك
مصادر ومراجع
CFPB — التمييز بين أصل القرض والفائدة وإجمالي الدفعة الشهرية
آخر تحديث: 8/10/2026
 طبّق ما قرأتهحاسبة القرض والتمويل العقاريافتح الحاسبة