ما الذي تحسبه هذه الأداة؟
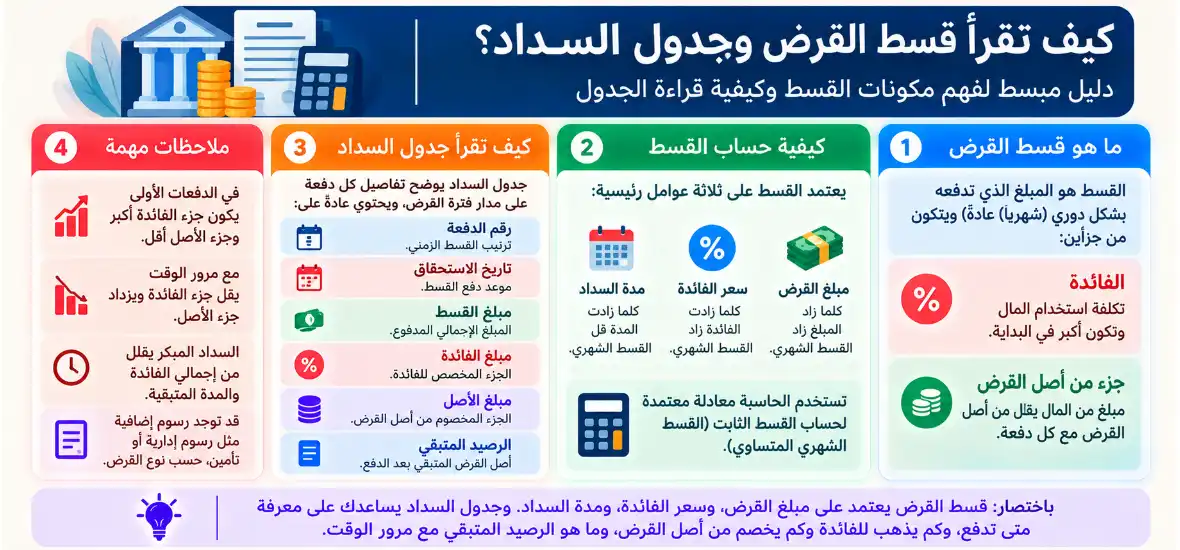
تحسب الأداة أقساطًا شهرية متساوية لقرض ينخفض رصيده مع السداد. يتكون القسط من جزء أصل وجزء فائدة، وتفترض أن أول قسط يُدفع بعد شهر. استخدم العملة نفسها لكل المبالغ؛ لا تجري الأداة تحويلًا بين العملات.
كيفية استخدام حاسبة القرض والأقساط
أدخل القيم في الحقول المسمّاة أعلاه، وراجع الوحدات والخيارات. تظهر النتائج فورًا مع تفاصيل العملية وتتحدّث تلقائيًا عند تغيير أي قيمة، دون الحاجة إلى زر حساب. إذا كان حقل ناقصًا أو غير صالح تختفي النتيجة حتى تصحيحه. لا تُرسل المدخلات إلى الخادم. زر إعادة الضبط يعيد المثال الابتدائي.
المعادلة وطريقة الحساب
القسط = P × r ÷ [1 − (1 + r)^(−n)]، حيث P أصل القرض، وr المعدل السنوي ÷ 100 ÷ 12، وn عدد السنوات × 12.
إذا كان المعدل صفرًا: القسط = P ÷ n.
إجمالي الفائدة = القسط × n − P.
مثال عملي
قرض 10000 بمعدل سنوي 5% لمدة 5 سنوات ينتج قسطًا شهريًا يقارب 188.71، وإجمالي فائدة يقارب 1322.74، كما في الرسم التوضيحي. هذه الأرقام تقريبية عند العرض. وللمقارنة، قرض 12000 بمعدل صفر لمدة سنة ينتج 12 قسطًا، كل منها 1000، دون فائدة.
بيانات توضيحية مضافة ضمن شرح الحاسبة.
كيف تفهم النتيجة وحدودها؟
المعدل ثابت، والسداد شهري دون رسوم أو تأخير أو دفعات إضافية. النتيجة ليست APR شاملاً للتكاليف، ولا عرض تمويل أو حكمًا على ملاءمة القرض. قد تستخدم الجهات الممولة تقويمًا وتقريبًا ورسومًا مختلفة.
الأسئلة الشائعة
هل تحسب الرسوم البنكية؟
لا، المعادلة تشمل أصل المبلغ والفائدة المحددة فقط؛ أضف الرسوم إلى المقارنة بصورة منفصلة.
ماذا يحدث عند إدخال معدل صفر؟
يوزع أصل القرض بالتساوي على عدد الأشهر دون فائدة.
هل تدعم معدلاً متغيرًا؟
هذه النسخة تفترض معدلًا ثابتًا طوال المدة.
المصادر والمراجع
يمكنك مراجعة المصادر الأصلية لمعرفة تفاصيل المعادلة والتصنيفات وحدود الاستخدام.